Gestión de finanzas personales
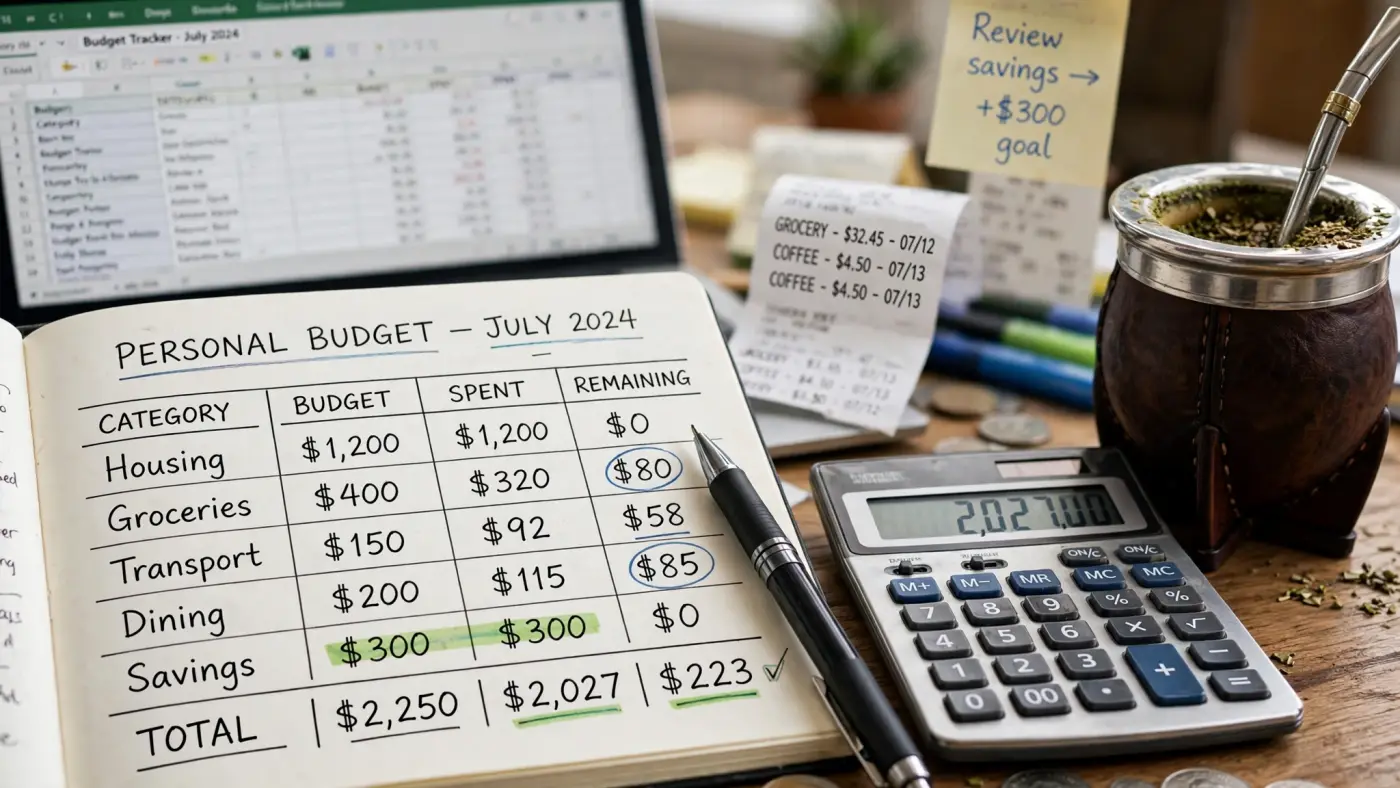
Administrar las finanzas personales en Argentina requiere atención constante. La inflación erosiona el poder adquisitivo mes a mes, las cuotas y los intereses pueden acumularse rápidamente, y la falta de un presupuesto organizado suele derivar en decisiones reactivas en lugar de planificadas. En esta página le presentamos conceptos y métodos prácticos para ordenar sus finanzas del día a día.
Métodos de presupuesto
Un presupuesto es, en esencia, un plan para su dinero. Existen distintos métodos para armarlo, y el mejor es aquel que usted pueda sostener en el tiempo. A continuación, describimos tres enfoques habituales:
Método 50/30/20
Consiste en destinar aproximadamente el 50 % de los ingresos netos a necesidades básicas (vivienda, alimentos, servicios, transporte), el 30 % a gastos personales no esenciales (esparcimiento, indumentaria, suscripciones) y el 20 % al ahorro y pago de deudas. Es un esquema simple y fácil de recordar, aunque en contextos de alta inflación las proporciones pueden requerir ajustes frecuentes.
Presupuesto base cero
En este método, cada peso de ingreso se asigna a una categoría específica antes de que comience el mes, de modo que la diferencia entre ingresos y gastos asignados sea cero. No significa gastar todo, sino planificar todo, incluyendo el ahorro como una categoría más. Es más detallado y requiere mayor dedicación, pero ofrece un control más preciso.
Sistema de sobres (o categorías separadas)
Se asigna un monto fijo a cada categoría de gasto y, una vez agotado, no se gasta más en ese rubro hasta el mes siguiente. Puede implementarse de forma digital utilizando distintas cuentas o subcuentas. Es especialmente útil para controlar gastos variables como alimentación o esparcimiento.
El fondo de emergencia
Un fondo de emergencia es una reserva de dinero líquido destinada exclusivamente a cubrir imprevistos: una reparación urgente, un problema de salud, la pérdida temporal de ingresos. No es un fondo para oportunidades ni para gastos planificados.
Como referencia conceptual, se suele recomendar acumular entre tres y seis meses de gastos esenciales. Sin embargo, el monto adecuado depende de su situación particular: estabilidad laboral, cantidad de personas a cargo, acceso a cobertura de salud y otros factores. Lo importante es comenzar, aunque sea con montos pequeños, y mantener esos fondos en instrumentos de alta liquidez.
Manejo de deudas y cuotas
En Argentina, el uso de tarjetas de crédito en cuotas y los préstamos personales son herramientas habituales. Sin embargo, es fundamental comprender el costo financiero total (CFT) de cada operación, que incluye no solo la tasa de interés nominal sino también seguros, gastos administrativos e impuestos.
Dos estrategias conceptuales para ordenar el pago de deudas:
- Método avalancha: se priorizan las deudas con mayor tasa de interés, pagando el mínimo en las demás. Matemáticamente, es el enfoque que reduce el costo total de intereses.
- Método bola de nieve: se priorizan las deudas de menor saldo, cancelándolas primero para generar un efecto psicológico de progreso. Puede resultar más motivador, aunque el costo total en intereses puede ser mayor.
Antes de tomar nuevas deudas, evalúe si el monto de las cuotas comprometidas no supera un porcentaje prudente de sus ingresos. No existe un número mágico universal, pero monitorear su ratio de endeudamiento (total de cuotas mensuales dividido por ingreso neto) le dará una referencia clara.
El efecto de la inflación en el presupuesto familiar
La inflación afecta de manera desigual a las distintas categorías de gasto. Los alimentos, los servicios públicos y el transporte pueden aumentar a ritmos diferentes entre sí y respecto del índice general. Por eso, un presupuesto que funcionaba hace tres meses puede quedar desactualizado si no se revisa.
La siguiente tabla muestra, a modo de ejemplo ilustrativo, cómo un presupuesto familiar hipotético podría verse afectado por la suba de precios en distintos rubros a lo largo de un trimestre:
| Categoría de gasto | Mes 1 | Mes 2 | Mes 3 | Variación acumulada |
|---|---|---|---|---|
| Alimentos y bebidas | $100.000 | $107.000 | $114.500 | +14,5 % |
| Servicios (luz, gas, agua) | $35.000 | $36.500 | $40.000 | +14,3 % |
| Transporte | $25.000 | $27.000 | $28.500 | +14,0 % |
| Esparcimiento | $20.000 | $21.000 | $22.000 | +10,0 % |
| Total | $180.000 | $191.500 | $205.000 | +13,9 % |
Nota: los montos y porcentajes de la tabla anterior son ficticios y se presentan únicamente con fines ilustrativos. No representan datos reales ni proyecciones.
La principal enseñanza es que revisar el presupuesto con frecuencia —idealmente cada mes— resulta indispensable en un contexto inflacionario. Ajustar las categorías, renegociar servicios y buscar alternativas son acciones que forman parte de una gestión financiera activa.
Limitaciones
- La información de esta página tiene carácter educativo e informativo. No constituye asesoramiento financiero personalizado.
- Cada situación personal es diferente; los métodos descritos deben adaptarse a sus circunstancias particulares.
- Clave Económica no gestiona dinero, no ejecuta pagos ni administra cuentas en nombre de terceros.
Páginas relacionadas
- Análisis financiero: diagnóstico integral de su situación económica.
- Planificación de capital: objetivos de ahorro y horizontes temporales.
- Análisis de mercados: indicadores macroeconómicos y escenarios.
Si desea trabajar en la organización de sus finanzas personales con acompañamiento profesional, visite nuestra página de contacto.